
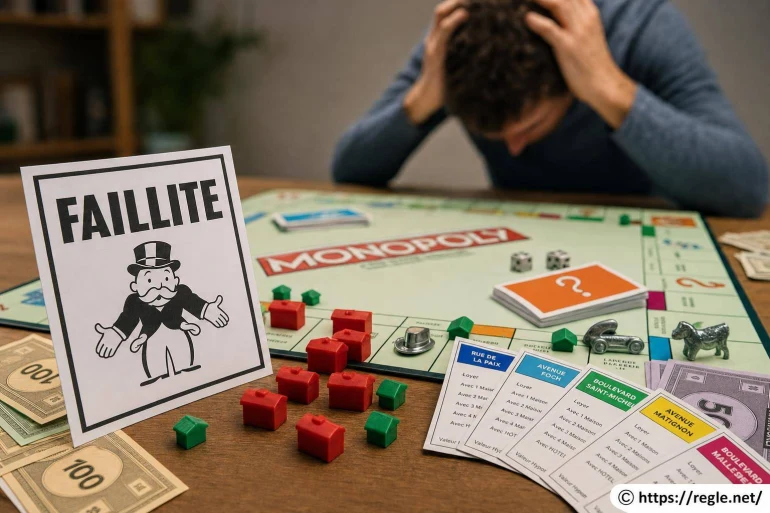
Peut-on faire faillite au Monopoly ?
- Quand un joueur est-il réellement en faillite ?
- Les actions à effectuer avant de déclarer faillite
- Faillite envers un autre joueur : à qui vont les biens ?
- Faillite envers la banque : les propriétés repartent aux enchères
- Les erreurs qui font croire à une faillite trop tôt
- Comment éviter la faillite pendant une partie ?
- La faillite met-elle toujours fin à la partie ?
Peut-on faire faillite au Monopoly ? Oui. Un joueur est en faillite lorsqu'il doit payer une somme - loyer, taxe, carte ou autre dette - et qu'il ne peut plus la réunir, même après avoir vendu ses maisons et hôtels puis hypothéqué ses propriétés. La faillite élimine généralement le joueur de la partie, mais le sort de ses biens dépend de la personne ou de la banque à qui il doit de l'argent.
Ce moment est souvent décisif : un plateau peut sembler équilibré, puis un loyer sur une rue très construite suffit à vider une caisse. Comprendre la règle permet d'éviter les erreurs fréquentes, comme rendre une propriété sans avoir tenté de la sauver, ou oublier que les maisons doivent être revendues avant toute hypothèque.
Quand un joueur est-il réellement en faillite ?
La faillite ne commence pas dès que votre réserve de billets tombe à zéro. Au Monopoly, vous pouvez posséder des terrains, des gares, des compagnies, des maisons et des hôtels. Tant que ces éléments peuvent être transformés en argent selon les règles, vous avez encore des moyens de payer.
Vous êtes officiellement insolvable lorsque vous devez régler une dette et que vous ne pouvez pas atteindre le montant demandé, même après avoir mobilisé tous vos actifs autorisés. Il faut alors vendre les bâtiments, hypothéquer des propriétés, voire négocier la cession de certains titres avec les autres joueurs avant de constater l'impossibilité de payer.
La dette peut provenir de plusieurs situations. Le cas le plus courant reste le loyer dû à un adversaire. Mais une taxe de plateau, une amende tirée d'une carte, une réparation de bâtiments ou une somme à verser à la banque peuvent conduire au même résultat. La distinction est essentielle, car elle décide de ce qui arrive à votre patrimoine.

- Monopoly Harry Potter Éditi...
 ★★★★★
 27,99 €Voir
- Monopoly : Kpop Demon Hunte...
 ★★★★★28,99 €
36,99 €Voir - Monopoly : édition Tricheur...
 ★★★★★24,99 €
29,99 €Voir - Winning Moves Monopoly Mega...
 ★★★★★37,99 €
49,99 €Voir - Monopoly Panini Prizm : FIF...
 ★★★★★24,99 €
44,99 €Voir - Jeu de Plateau Monopoly édi...
 ★★★★★21,97 €
34,99 €Voir - Monopoly : Super Mario Gala...
 ★★★★★24,90 €
34,99 €Voir - Monopoly Super Electronique...
 ★★★★★32,39 €
35,24 €Voir

A shopper maintenant :
Les actions à effectuer avant de déclarer faillite
Avant toute élimination, le joueur doit essayer de réunir l'argent nécessaire. Cette phase donne une vraie dimension stratégique au Monopoly : un terrain apparemment secondaire peut permettre de survivre un tour de plus, tandis qu'un groupe de couleur trop ambitieux peut devenir difficile à financer.
- Vendre les maisons et les hôtels à la banque. Les bâtiments sont revendus pour la moitié de leur prix d'achat. Un hôtel doit être remplacé par quatre maisons, si la banque dispose des maisons nécessaires, avant que l'ensemble puisse être vendu.
- Hypothéquer les propriétés sans bâtiments. Une propriété hypothéquée rapporte immédiatement la valeur indiquée sur son titre. Elle ne produit plus de loyer tant que l'hypothèque n'est pas levée.
- Négocier avec les autres joueurs. Une rue, une gare ou une carte « Sortie de prison » peut être vendue ou échangée. Le prix se négocie librement entre les participants.
- Payer la somme exigée. Si le montant est enfin réuni, vous restez en jeu. Si le manque persiste, la faillite est déclarée.
Une précision compte beaucoup : les maisons et hôtels ne se vendent pas au prix payé, mais à la moitié de leur valeur. Construire trop tôt peut donc fragiliser votre trésorerie. Un joueur peut avoir de nombreux bâtiments sur le plateau et manquer pourtant de billets pour passer une mauvaise case.
Au Monopoly, être riche en propriétés ne garantit pas d'être capable de payer immédiatement : la liquidité décide souvent de la survie.
Faillite envers un autre joueur : à qui vont les biens ?
Lorsqu'un joueur ne peut pas payer un loyer ou une dette due à un adversaire, il lui remet tout ce qu'il possède : argent restant, titres de propriété, gares, compagnies et cartes « Sortie de prison ». Le créancier récupère aussi les propriétés déjà hypothéquées.
Les hypothèques ne disparaissent pas pour autant. Le nouveau propriétaire doit verser à la banque les intérêts prévus sur chaque titre hypothéqué. Il peut ensuite choisir de lever l'hypothèque en réglant la valeur indiquée et les intérêts supplémentaires applicables. Une propriété hypothéquée reste donc un gain utile, mais elle n'apporte aucun loyer immédiat.
Les bâtiments suivent une autre logique. Avant le transfert des titres, les maisons et hôtels sont revendus à la banque pour la moitié de leur coût. L'adversaire ne reçoit donc pas directement un quartier déjà bâti. Il reçoit les rues, puis devra reconstruire s'il veut exploiter un monopole.
Argent disponible
Il est remis au joueur créancier, jusqu'au dernier billet conservé par le joueur éliminé.
Propriétés libres
Elles changent de propriétaire et peuvent produire un loyer selon leur situation sur le plateau.
Biens hypothéqués
Ils sont transférés, avec l'obligation pour le repreneur de régler les intérêts à la banque.
Maisons et hôtels
Ils sont d'abord rendus à la banque contre la moitié de leur prix d'achat.
Cette règle explique pourquoi un grand propriétaire devient parfois presque impossible à rattraper après une faillite adverse. Il ne gagne pas seulement un paiement : il récupère une partie du patrimoine qui pourra compléter ses groupes de couleur ou renforcer son contrôle du plateau.
A shopper maintenant :
Faillite envers la banque : les propriétés repartent aux enchères
Si la dette est due à la banque, le mécanisme est différent. C'est le cas lorsqu'un joueur ne peut pas payer une taxe, une amende ou une somme imposée par une carte. Ses actifs ne vont pas à un concurrent précis : les propriétés sont rendues à la banque.
Après la revente des maisons et hôtels, les titres sont mis aux enchères. Tous les joueurs encore présents peuvent proposer une somme, y compris celui qui a perdu la propriété. L'enchère peut démarrer très bas : le montant final dépend uniquement des offres autour de la table.
| Situation de faillite | Destinataire des biens | Conséquence principale |
|---|---|---|
| Dette envers un joueur | Le joueur créancier | Les titres sont transférés, y compris ceux sous hypothèque. |
| Dette envers la banque | La banque, puis les enchères | Les propriétés peuvent être achetées par n'importe quel joueur encore en lice. |
Les enchères sont parfois oubliées dans les parties familiales, alors qu'elles peuvent renverser une situation. Une propriété d'une couleur manquante pour un adversaire peut être achetée pour l'empêcher de compléter son groupe. À l'inverse, dépenser toute sa réserve dans une enchère peut créer une nouvelle faillite au prochain loyer.
Les erreurs qui font croire à une faillite trop tôt
Beaucoup de parties s'arrêtent prématurément parce que certains joueurs appliquent une règle maison. La plus fréquente consiste à considérer qu'un joueur sans billets est éliminé. Ce n'est pas exact : ses propriétés ont une valeur et peuvent être hypothéquées ou négociées.
- Ne pas oublier la revente des maisons et hôtels avant d'hypothéquer une rue.
- Ne pas confondre une propriété hypothéquée avec une propriété perdue : elle appartient toujours à son détenteur.
- Ne pas verser d'argent « gratuit » au centre du plateau, sauf si cette règle maison a été acceptée avant la partie.
- Ne pas attribuer les biens au créancier lorsque la dette est due à la banque : ils doivent passer par les enchères.
- Ne pas oublier les intérêts liés aux propriétés hypothéquées reçues après la faillite d'un autre joueur.
Comment éviter la faillite pendant une partie ?
La meilleure protection consiste à garder une réserve de billets. Une partie de Monopoly se perd rarement sur une seule mauvaise décision : elle se perd plus souvent après plusieurs achats, constructions ou enchères qui ont laissé le joueur sans marge.
Construire des maisons est rentable quand vous possédez un groupe de couleur, car les loyers augmentent fortement. Pourtant, il reste prudent de ne pas placer toutes ses liquidités dans les bâtiments. Une taxe, une carte coûteuse ou un passage chez un adversaire peut survenir avant que vos rues ne rapportent.
Les gares offrent une sécurité intéressante : elles ne demandent aucune maison pour générer des revenus, et leur loyer progresse à mesure que vous en possédez plusieurs. Les compagnies sont plus incertaines, car leur rendement dépend du lancer de dés. Elles peuvent servir de monnaie d'échange, mais elles ne remplacent pas un groupe de rues bien construit.
Garder ou vendre une propriété ?
Une propriété isolée peut être conservée si elle bloque un groupe adverse ou si elle offre une possibilité d'échange. Si elle ne rapporte presque rien et qu'elle ne sert aucun projet, la céder peut sauver votre partie. Une négociation réussie ne se limite pas au prix : obtenir une rue qui complète votre couleur peut valoir davantage qu'un gros paquet de billets.
Le bon réflexe n'est donc pas de tout garder. C'est de savoir quelles propriétés vous donnent une chance concrète de faire payer les autres joueurs dans les prochains tours.
La faillite met-elle toujours fin à la partie ?
Oui, dans la règle classique, le joueur déclaré en faillite quitte la partie. Il ne participe plus aux lancers, aux achats, aux échanges ni aux enchères, sauf s'il s'agit précisément de l'enchère organisée au moment où ses biens retournent à la banque : dans ce cas, la règle prévoit qu'il puisse encore enchérir sur les propriétés mises en vente.
La partie continue entre les joueurs restants. Elle s'achève lorsqu'il ne reste qu'un joueur qui n'a pas fait faillite. Dans certaines parties, les participants fixent aussi une durée limitée puis comparent leurs fortunes ; cette variante change l'objectif, car elle valorise les actifs autant que les espèces.
Une élimination peut être frustrante, surtout après une longue partie, mais elle donne aussi un vrai relief à la gestion de l'argent. Chaque billet compte lorsque les loyers montent. Les joueurs qui gardent une réserve, négocient au bon moment et évitent de surconstruire trop vite résistent souvent mieux qu'un propriétaire impressionnant mais incapable de payer une dette immédiate.


A propos de nous : Ludovic Cartes

Passionné de jeux de société depuis l’enfance, je m’appelle Ludovic Cartes. J’adore décortiquer les règles, découvrir de nouveaux mécanismes et partager mes astuces pour rendre chaque partie encore plus palpitante. Sur Regle.Net, je m’efforce de rendre les explications claires pour que tout le monde puisse jouer sans prise de tête. Mon objectif : transformer chaque règle en une aventure facile à comprendre. Rejoignez-moi pour explorer ensemble l’univers infini des jeux !